新康界 2026-11-04 08:34:14
截至2026年10月31日12时,同花顺问财数据显示,已有510家A股医药上市公司披露2026年前三季度扣非归母净利润及同比增速。
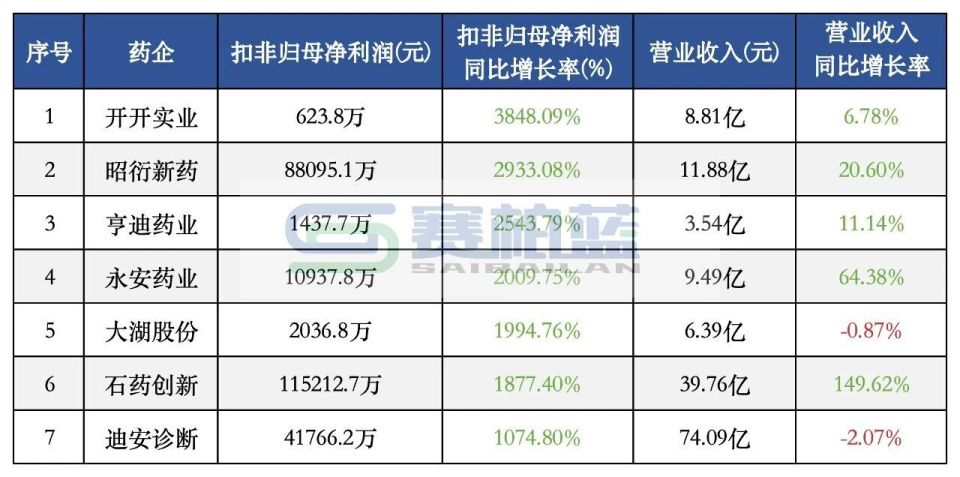
其中,257家实现扣非归母净利润同比增长,253家同比下降。在实现增长的药企中,有7家扣非归母净利润同比增幅超1000%,增长500%至1000%的有14家,增长100%至500%的有46家,其余190家增幅在100%以内。
从盈利情况看,按扣非归母净利润口径,510家企业中,377家实现盈利,133家处于亏损状态。
细分赛道表现也有所不同——创新药企业业绩改善较为明显,CXO行业逐步回暖,部分原料药企业盈利修复,而中药、医药商业板块仍面临一定压力,医疗器械企业则呈现明显分化。
行业持续分化之下,药企还能从哪里寻找利润增量?上述扣非归母净利润同比增长超1000%的药企有哪些经营思路值得参考?
01
成熟产品重新释放利润
对于部分原料药企业而言,成熟产品并不意味着缺少增长空间。永安药业2026年前三季度实现营业收入9.49亿元,同比增长64.38%;扣非归母净利润1.09亿元,同比增长2009.75%。
永安药业扣非归母净利润增长主要来自主营产品牛磺酸销量和价格同步增长,以及保健品业务收入增加。
公司在2026年半年报中披露,2026年2月底中东地缘冲突爆发后,能源及大宗商品供应受到影响,化工产品价格普遍上涨,牛磺酸客户采购节奏明显加快。公司依托产能优势提高产量,牛磺酸年产能达7.8万吨,并根据市场变化上调产品售价。
成熟产品之外,永安药业也在拓展新的增长点。其子公司永安康健聚焦运动营养健康食品,推进合同生产服务与自主品牌运营;同时,公司整合一水肌酸业务,自4月起扭转前期亏损,进一步丰富业务结构。
02
创新药对外授权收入
带动利润增长
石药创新2026年前三季度实现营业收入39.76亿元,同比增长149.62%;扣非归母净利润11.52亿元,同比增长1877.40%。
其利润增长的核心动力来自控股子公司巨石生物与阿斯利康的合作。
2026年,巨石生物与阿斯利康在多肽药物领域达成合作及授权协议。前三季度,公司将收到首付款中的2.94亿美元确认为收入。第三季度,该项合作触发首个研发里程碑,公司又确认2500万美元收入。
在10月27日医药魔方等主办的2026中国医药决策者峰会上,医药魔方联合创始人、首席执行官程静介绍,头部集团与MNC正加速绑定,2015年至2026年10月20日,累计首付款排名TOP15的企业中,石药集团位列第四。
从行业面看,中国创新药的竞争力正从研发管线积累,逐步延伸至全球市场的价值认可与商业化合作。
程静表示,中国已成为MNC的重要“超市”,中国新药资产定价不断走高。目前,对外授权仍是中国创新药出海的主流方式。截至2026年8月,产品授权交易占中国创新药出海交易的比例达到65%。
从交易数据来看,中国创新药在全球BD市场中的参与度也在提升。医药魔方数据显示,截至2026年10月22日,MNC引进新药交易中,中国项目的交易金额占比达到64%,首付款占比达到54%。
03
CXO回暖叠加实验猴资产变化
8月31日,招商证券发布研究报告显示,临床前CRO实验猴供需缺口仍然存在,价格稳步上行;临床CRO行业价格从底部松动回升,新签订单增长恢复。
这一点在昭衍新药2026年前三季度的业绩上有所体现——实现营业收入11.88亿元,同比增长20.60%;扣非归母净利润8.81亿元,同比增长2933.08%。
2026年前三季度,实验室服务及其他业务贡献净利润1461.56万元,而上年同期为亏损11112.25万元,实现扭亏。
从订单来看,昭衍新药累计新签订单约34.2亿元,同比增长109%;截至报告期末,在手订单约45亿元,同比增长80%,为后续业务恢复提供支撑。
另外,实验动物资产(主要为实验猴)是昭衍新药区别于部分CXO企业的另一项业务资源。公司生产性生物资产账面价值由年初的6.68亿元增加至13.28亿元,带来公允价值变动净收益8.66亿元,对利润形成重要贡献。
这部分收益并不等同于实际出售实验猴取得的现金收入。公司管理层此前解释,相关收益既包括非人灵长类实验动物使用产生的实际经营利润,也包括动物自然生长带来的价值增值,以及市场价格变化带来的估值影响。
04
经营性利润改善
2026年前三季度,开开实业实现营业收入8.81亿元,同比增长6.78%;扣非归母净利润623.76万元,同比增长3848.09%。在本次统计的510家A股医药上市公司中,其扣非归母净利润同比增幅最高。
亨迪药业实现营业收入3.54亿元,同比增长11.14%;扣非归母净利润1437.74万元,同比增长2543.79%。
从费用端看,前三季度公司销售费用同比下降约12.95%,研发费用同比下降约6.22%;同时,营业成本增速低于营业收入增速,收入增长与成本费用变化共同推动利润改善。
两家企业的共同特点是,上年同期扣非净利润基数较低,经营性利润修复后,同比增幅被进一步放大。
药企寻找利润增量的方式正在变得更加多元。短期利润改善固然重要,但更值得关注的是,要形成稳定的产品竞争力、持续的研发输出能力和健康的现金流。
本期素材组图片来源:https://unsplash.com/s/photos/
【免责声明】
截至2026年10月31日12时,同花顺问财数据显示,已有510家A股医药上市公司披露2026年前三季度扣非归母净利润及同比增速。
其中,257家实现扣非归母净利润同比增长,253家同比下降。在实现增长的药企中,有7家扣非归母净利润同比增幅超1000%,增长500%至1000%的有14家,增长100%至500%的有46家,其余190家增幅在100%以内。
从盈利情况看,按扣非归母净利润口径,510家企业中,377家实现盈利,133家处于亏损状态。
细分赛道表现也有所不同——创新药企业业绩改善较为明显,CXO行业逐步回暖,部分原料药企业盈利修复,而中药、医药商业板块仍面临一定压力,医疗器械企业则呈现明显分化。
行业持续分化之下,药企还能从哪里寻找利润增量?上述扣非归母净利润同比增长超1000%的药企有哪些经营思路值得参考?
01
成熟产品重新释放利润
对于部分原料药企业而言,成熟产品并不意味着缺少增长空间。永安药业2026年前三季度实现营业收入9.49亿元,同比增长64.38%;扣非归母净利润1.09亿元,同比增长2009.75%。
永安药业扣非归母净利润增长主要来自主营产品牛磺酸销量和价格同步增长,以及保健品业务收入增加。
公司在2026年半年报中披露,2026年2月底中东地缘冲突爆发后,能源及大宗商品供应受到影响,化工产品价格普遍上涨,牛磺酸客户采购节奏明显加快。公司依托产能优势提高产量,牛磺酸年产能达7.8万吨,并根据市场变化上调产品售价。
成熟产品之外,永安药业也在拓展新的增长点。其子公司永安康健聚焦运动营养健康食品,推进合同生产服务与自主品牌运营;同时,公司整合一水肌酸业务,自4月起扭转前期亏损,进一步丰富业务结构。
02
创新药对外授权收入
带动利润增长
石药创新2026年前三季度实现营业收入39.76亿元,同比增长149.62%;扣非归母净利润11.52亿元,同比增长1877.40%。
其利润增长的核心动力来自控股子公司巨石生物与阿斯利康的合作。
2026年,巨石生物与阿斯利康在多肽药物领域达成合作及授权协议。前三季度,公司将收到首付款中的2.94亿美元确认为收入。第三季度,该项合作触发首个研发里程碑,公司又确认2500万美元收入。
在10月27日医药魔方等主办的2026中国医药决策者峰会上,医药魔方联合创始人、首席执行官程静介绍,头部集团与MNC正加速绑定,2015年至2026年10月20日,累计首付款排名TOP15的企业中,石药集团位列第四。
从行业面看,中国创新药的竞争力正从研发管线积累,逐步延伸至全球市场的价值认可与商业化合作。
程静表示,中国已成为MNC的重要“超市”,中国新药资产定价不断走高。目前,对外授权仍是中国创新药出海的主流方式。截至2026年8月,产品授权交易占中国创新药出海交易的比例达到65%。
从交易数据来看,中国创新药在全球BD市场中的参与度也在提升。医药魔方数据显示,截至2026年10月22日,MNC引进新药交易中,中国项目的交易金额占比达到64%,首付款占比达到54%。
03
CXO回暖叠加实验猴资产变化
8月31日,招商证券发布研究报告显示,临床前CRO实验猴供需缺口仍然存在,价格稳步上行;临床CRO行业价格从底部松动回升,新签订单增长恢复。
这一点在昭衍新药2026年前三季度的业绩上有所体现——实现营业收入11.88亿元,同比增长20.60%;扣非归母净利润8.81亿元,同比增长2933.08%。
2026年前三季度,实验室服务及其他业务贡献净利润1461.56万元,而上年同期为亏损11112.25万元,实现扭亏。
从订单来看,昭衍新药累计新签订单约34.2亿元,同比增长109%;截至报告期末,在手订单约45亿元,同比增长80%,为后续业务恢复提供支撑。
另外,实验动物资产(主要为实验猴)是昭衍新药区别于部分CXO企业的另一项业务资源。公司生产性生物资产账面价值由年初的6.68亿元增加至13.28亿元,带来公允价值变动净收益8.66亿元,对利润形成重要贡献。
这部分收益并不等同于实际出售实验猴取得的现金收入。公司管理层此前解释,相关收益既包括非人灵长类实验动物使用产生的实际经营利润,也包括动物自然生长带来的价值增值,以及市场价格变化带来的估值影响。
04
经营性利润改善
2026年前三季度,开开实业实现营业收入8.81亿元,同比增长6.78%;扣非归母净利润623.76万元,同比增长3848.09%。在本次统计的510家A股医药上市公司中,其扣非归母净利润同比增幅最高。
亨迪药业实现营业收入3.54亿元,同比增长11.14%;扣非归母净利润1437.74万元,同比增长2543.79%。
从费用端看,前三季度公司销售费用同比下降约12.95%,研发费用同比下降约6.22%;同时,营业成本增速低于营业收入增速,收入增长与成本费用变化共同推动利润改善。
两家企业的共同特点是,上年同期扣非净利润基数较低,经营性利润修复后,同比增幅被进一步放大。
药企寻找利润增量的方式正在变得更加多元。短期利润改善固然重要,但更值得关注的是,要形成稳定的产品竞争力、持续的研发输出能力和健康的现金流。
本期素材组图片来源:https://unsplash.com/s/photos/
【免责声明】
截至2026年10月31日12时,同花顺问财数据显示,已有510家A股医药上市公司披露2026年前三季度扣非归母净利润及同比增速。
其中,257家实现扣非归母净利润同比增长,253家同比下降。在实现增长的药企中,有7家扣非归母净利润同比增幅超1000%,增长500%至1000%的有14家,增长100%至500%的有46家,其余190家增幅在100%以内。
从盈利情况看,按扣非归母净利润口径,510家企业中,377家实现盈利,133家处于亏损状态。
细分赛道表现也有所不同——创新药企业业绩改善较为明显,CXO行业逐步回暖,部分原料药企业盈利修复,而中药、医药商业板块仍面临一定压力,医疗器械企业则呈现明显分化。
行业持续分化之下,药企还能从哪里寻找利润增量?上述扣非归母净利润同比增长超1000%的药企有哪些经营思路值得参考?
01
成熟产品重新释放利润
对于部分原料药企业而言,成熟产品并不意味着缺少增长空间。永安药业2026年前三季度实现营业收入9.49亿元,同比增长64.38%;扣非归母净利润1.09亿元,同比增长2009.75%。
永安药业扣非归母净利润增长主要来自主营产品牛磺酸销量和价格同步增长,以及保健品业务收入增加。
公司在2026年半年报中披露,2026年2月底中东地缘冲突爆发后,能源及大宗商品供应受到影响,化工产品价格普遍上涨,牛磺酸客户采购节奏明显加快。公司依托产能优势提高产量,牛磺酸年产能达7.8万吨,并根据市场变化上调产品售价。
成熟产品之外,永安药业也在拓展新的增长点。其子公司永安康健聚焦运动营养健康食品,推进合同生产服务与自主品牌运营;同时,公司整合一水肌酸业务,自4月起扭转前期亏损,进一步丰富业务结构。
02
创新药对外授权收入
带动利润增长
石药创新2026年前三季度实现营业收入39.76亿元,同比增长149.62%;扣非归母净利润11.52亿元,同比增长1877.40%。
其利润增长的核心动力来自控股子公司巨石生物与阿斯利康的合作。
2026年,巨石生物与阿斯利康在多肽药物领域达成合作及授权协议。前三季度,公司将收到首付款中的2.94亿美元确认为收入。第三季度,该项合作触发首个研发里程碑,公司又确认2500万美元收入。
在10月27日医药魔方等主办的2026中国医药决策者峰会上,医药魔方联合创始人、首席执行官程静介绍,头部集团与MNC正加速绑定,2015年至2026年10月20日,累计首付款排名TOP15的企业中,石药集团位列第四。
从行业面看,中国创新药的竞争力正从研发管线积累,逐步延伸至全球市场的价值认可与商业化合作。
程静表示,中国已成为MNC的重要“超市”,中国新药资产定价不断走高。目前,对外授权仍是中国创新药出海的主流方式。截至2026年8月,产品授权交易占中国创新药出海交易的比例达到65%。
从交易数据来看,中国创新药在全球BD市场中的参与度也在提升。医药魔方数据显示,截至2026年10月22日,MNC引进新药交易中,中国项目的交易金额占比达到64%,首付款占比达到54%。
03
CXO回暖叠加实验猴资产变化
8月31日,招商证券发布研究报告显示,临床前CRO实验猴供需缺口仍然存在,价格稳步上行;临床CRO行业价格从底部松动回升,新签订单增长恢复。
这一点在昭衍新药2026年前三季度的业绩上有所体现——实现营业收入11.88亿元,同比增长20.60%;扣非归母净利润8.81亿元,同比增长2933.08%。
2026年前三季度,实验室服务及其他业务贡献净利润1461.56万元,而上年同期为亏损11112.25万元,实现扭亏。
从订单来看,昭衍新药累计新签订单约34.2亿元,同比增长109%;截至报告期末,在手订单约45亿元,同比增长80%,为后续业务恢复提供支撑。
另外,实验动物资产(主要为实验猴)是昭衍新药区别于部分CXO企业的另一项业务资源。公司生产性生物资产账面价值由年初的6.68亿元增加至13.28亿元,带来公允价值变动净收益8.66亿元,对利润形成重要贡献。
这部分收益并不等同于实际出售实验猴取得的现金收入。公司管理层此前解释,相关收益既包括非人灵长类实验动物使用产生的实际经营利润,也包括动物自然生长带来的价值增值,以及市场价格变化带来的估值影响。
04
经营性利润改善
2026年前三季度,开开实业实现营业收入8.81亿元,同比增长6.78%;扣非归母净利润623.76万元,同比增长3848.09%。在本次统计的510家A股医药上市公司中,其扣非归母净利润同比增幅最高。
亨迪药业实现营业收入3.54亿元,同比增长11.14%;扣非归母净利润1437.74万元,同比增长2543.79%。
从费用端看,前三季度公司销售费用同比下降约12.95%,研发费用同比下降约6.22%;同时,营业成本增速低于营业收入增速,收入增长与成本费用变化共同推动利润改善。
两家企业的共同特点是,上年同期扣非净利润基数较低,经营性利润修复后,同比增幅被进一步放大。
药企寻找利润增量的方式正在变得更加多元。短期利润改善固然重要,但更值得关注的是,要形成稳定的产品竞争力、持续的研发输出能力和健康的现金流。
本期素材组图片来源:https://unsplash.com/s/photos/
【免责声明】
截至2026年10月31日12时,同花顺问财数据显示,已有510家A股医药上市公司披露2026年前三季度扣非归母净利润及同比增速。
其中,257家实现扣非归母净利润同比增长,253家同比下降。在实现增长的药企中,有7家扣非归母净利润同比增幅超1000%,增长500%至1000%的有14家,增长100%至500%的有46家,其余190家增幅在100%以内。
从盈利情况看,按扣非归母净利润口径,510家企业中,377家实现盈利,133家处于亏损状态。
细分赛道表现也有所不同——创新药企业业绩改善较为明显,CXO行业逐步回暖,部分原料药企业盈利修复,而中药、医药商业板块仍面临一定压力,医疗器械企业则呈现明显分化。
行业持续分化之下,药企还能从哪里寻找利润增量?上述扣非归母净利润同比增长超1000%的药企有哪些经营思路值得参考?
01
成熟产品重新释放利润
01
成熟产品重新释放利润
成熟产品重新释放利润
成熟产品重新释放利润
对于部分原料药企业而言,成熟产品并不意味着缺少增长空间。永安药业2026年前三季度实现营业收入9.49亿元,同比增长64.38%;扣非归母净利润1.09亿元,同比增长2009.75%。
永安药业扣非归母净利润增长主要来自主营产品牛磺酸销量和价格同步增长,以及保健品业务收入增加。
公司在2026年半年报中披露,2026年2月底中东地缘冲突爆发后,能源及大宗商品供应受到影响,化工产品价格普遍上涨,牛磺酸客户采购节奏明显加快。公司依托产能优势提高产量,牛磺酸年产能达7.8万吨,并根据市场变化上调产品售价。
成熟产品之外,永安药业也在拓展新的增长点。其子公司永安康健聚焦运动营养健康食品,推进合同生产服务与自主品牌运营;同时,公司整合一水肌酸业务,自4月起扭转前期亏损,进一步丰富业务结构。
02
创新药对外授权收入
带动利润增长
02
创新药对外授权收入
带动利润增长
02
创新药对外授权收入
带动利润增长
02
创新药对外授权收入
带动利润增长
02
创新药对外授权收入
带动利润增长
创新药对外授权收入
带动利润增长
创新药对外授权收入
带动利润增长
石药创新2026年前三季度实现营业收入39.76亿元,同比增长149.62%;扣非归母净利润11.52亿元,同比增长1877.40%。
其利润增长的核心动力来自控股子公司巨石生物与阿斯利康的合作。
2026年,巨石生物与阿斯利康在多肽药物领域达成合作及授权协议。前三季度,公司将收到首付款中的2.94亿美元确认为收入。第三季度,该项合作触发首个研发里程碑,公司又确认2500万美元收入。
在10月27日医药魔方等主办的2026中国医药决策者峰会上,医药魔方联合创始人、首席执行官程静介绍,头部集团与MNC正加速绑定,2015年至2026年10月20日,累计首付款排名TOP15的企业中,石药集团位列第四。
从行业面看,中国创新药的竞争力正从研发管线积累,逐步延伸至全球市场的价值认可与商业化合作。
程静表示,中国已成为MNC的重要“超市”,中国新药资产定价不断走高。目前,对外授权仍是中国创新药出海的主流方式。截至2026年8月,产品授权交易占中国创新药出海交易的比例达到65%。
从交易数据来看,中国创新药在全球BD市场中的参与度也在提升。医药魔方数据显示,截至2026年10月22日,MNC引进新药交易中,中国项目的交易金额占比达到64%,首付款占比达到54%。
03
CXO回暖叠加实验猴资产变化
03
CXO回暖叠加实验猴资产变化
03
CXO回暖叠加实验猴资产变化
03
CXO回暖叠加实验猴资产变化
03
CXO回暖叠加实验猴资产变化
CXO回暖叠加实验猴资产变化
CXO回暖叠加实验猴资产变化
8月31日,招商证券发布研究报告显示,临床前CRO实验猴供需缺口仍然存在,价格稳步上行;临床CRO行业价格从底部松动回升,新签订单增长恢复。
这一点在昭衍新药2026年前三季度的业绩上有所体现——实现营业收入11.88亿元,同比增长20.60%;扣非归母净利润8.81亿元,同比增长2933.08%。
2026年前三季度,实验室服务及其他业务贡献净利润1461.56万元,而上年同期为亏损11112.25万元,实现扭亏。
从订单来看,昭衍新药累计新签订单约34.2亿元,同比增长109%;截至报告期末,在手订单约45亿元,同比增长80%,为后续业务恢复提供支撑。
另外,实验动物资产(主要为实验猴)是昭衍新药区别于部分CXO企业的另一项业务资源。公司生产性生物资产账面价值由年初的6.68亿元增加至13.28亿元,带来公允价值变动净收益8.66亿元,对利润形成重要贡献。
这部分收益并不等同于实际出售实验猴取得的现金收入。公司管理层此前解释,相关收益既包括非人灵长类实验动物使用产生的实际经营利润,也包括动物自然生长带来的价值增值,以及市场价格变化带来的估值影响。
04
经营性利润改善
04
经营性利润改善
04
经营性利润改善
04
经营性利润改善
04
经营性利润改善
经营性利润改善
经营性利润改善
2026年前三季度,开开实业实现营业收入8.81亿元,同比增长6.78%;扣非归母净利润623.76万元,同比增长3848.09%。在本次统计的510家A股医药上市公司中,其扣非归母净利润同比增幅最高。
亨迪药业实现营业收入3.54亿元,同比增长11.14%;扣非归母净利润1437.74万元,同比增长2543.79%。
从费用端看,前三季度公司销售费用同比下降约12.95%,研发费用同比下降约6.22%;同时,营业成本增速低于营业收入增速,收入增长与成本费用变化共同推动利润改善。
两家企业的共同特点是,上年同期扣非净利润基数较低,经营性利润修复后,同比增幅被进一步放大。
药企寻找利润增量的方式正在变得更加多元。短期利润改善固然重要,但更值得关注的是,要形成稳定的产品竞争力、持续的研发输出能力和健康的现金流。
本期素材组图片来源:https://unsplash.com/s/photos/
【版权声明】本文内容来源于新康界,版权归原作者及原媒体所有。本站仅作信息分享,不构成任何商业用途;如涉版权问题,请联系本站删除。
发布时间:2026-11-01 12:03:04
(第1/1页/共17762字/7阅)